Croissance, contexte financier, institutions de financement, conseils en opérations capitalistiques et financement des banques africaines.
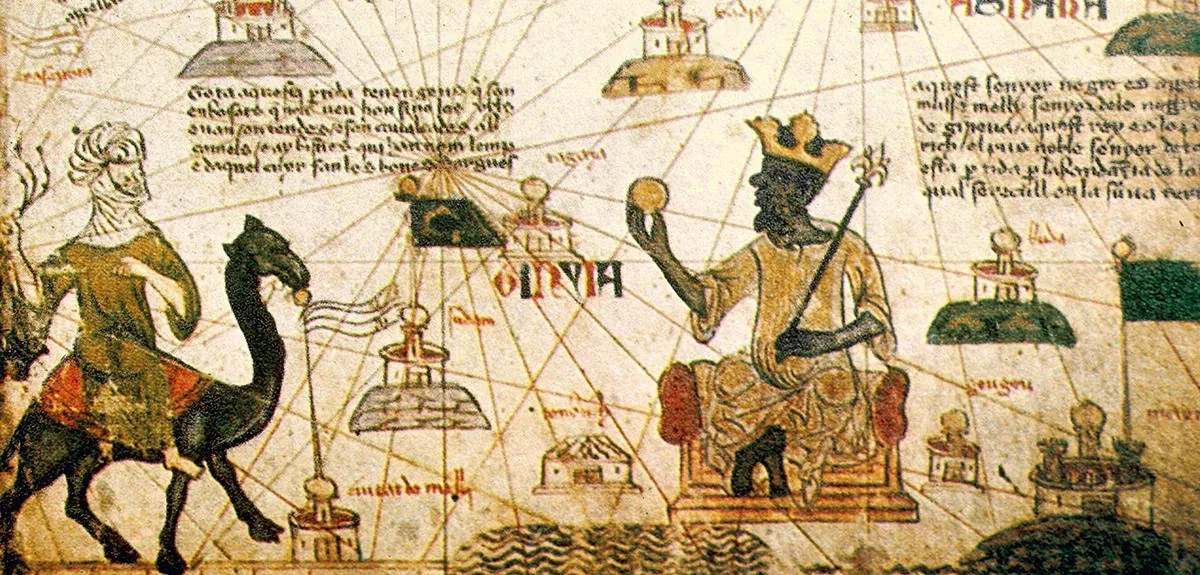
L'Atlas catalan (détail), réalisé vers 1375 par des cartographes juifs de Majorque aux Baléares, est aujourd'hui conservé à la Bibliothèque nationale de France. Il figure le monde périméditerranéen, et notamment les pays du Sahel. Le sultan Musa, qui arbore une boule d'or dans la main, est décrit comme le détenteur des mines d'or d'Afrique de l'Ouest qui alimentaient le commerce transsaharien.
L'Afrique reste l'une des régions les plus dynamiques du monde. Selon le FMI, l'Afrique subsaharienne devrait croître d'environ 4,5 % en 2026 puis en 2027, avec des économies comme l'Éthiopie, le Bénin ou la Côte d'Ivoire nettement au-dessus de cette moyenne. Ce dynamisme repose sur une démographie unique (la population du continent dépasse 1,4 milliard d'habitants et doublera d'ici 2050), sur l'urbanisation, sur la transformation progressive des matières premières et sur la Zone de libre-échange continentale africaine (ZLECAf), qui vise à créer un marché commun de 54 pays.
Le contexte financier reste pourtant exigeant. Les systèmes bancaires sont souvent peu profonds, le crédit au secteur privé reste faible rapporté au PIB, le coût de la dette souveraine a fortement augmenté depuis 2022 et plusieurs pays ont dû restructurer leur dette (Zambie, Ghana, Éthiopie). Le retour des États africains sur le marché des euro-obligations depuis 2024, la montée des banques panafricaines et l'activité croissante des institutions de développement et des fonds de capital-investissement dessinent toutefois un marché où les opérations de haut de bilan se multiplient, à condition de savoir à qui s'adresser.
Données arrêtées au 7 novembre 2026. Les chiffres proviennent de sources publiques citées en bas de page ; les estimations varient selon les méthodes retenues.
Croissance prévue en Afrique subsaharienne en 2026
FMI, octobre 2026
54 pays
Signataires de la ZLECAf, marché unique continental en construction
Union africaine
74-92 Md$
Déficit annuel de financement du commerce en 2024
BAD, 2026
15 à 20
Pays africains couverts par chacune des trois grandes banques marocaines
Attijariwafa, BCP, Bank of Africa
De la Françafrique à l'Afrique-France
Dans Hollande l'Africain (La Découverte, 2015), Christophe Boisbouvier, journaliste à RFI et à Jeune Afrique, montre comment chaque président français promet de rompre avec la Françafrique, ce système de relations personnelles, de bases militaires et d'intérêts économiques hérité des indépendances, avant d'être rattrapé par la realpolitik. Le discours de rupture cède la place aux interventions (Mali en 2013, Centrafrique la même année) et au dialogue avec les régimes en place. La continuité l'emporte sur la rupture annoncée.
Dix ans plus tard, le mouvement s'est inversé, et ce n'est plus Paris qui fixe les règles. Les forces françaises ont quitté le Mali (2022), le Burkina Faso et le Niger (2023), puis le Tchad, le Sénégal et la Côte d'Ivoire (2025). La réforme du franc CFA annoncée fin 2019 a mis fin à la centralisation des réserves de l'UEMOA auprès du Trésor français et au siège de la France dans ses instances. Les dirigeants africains diversifient leurs partenaires (Chine, pays du Golfe, Turquie, Inde, Russie, Maroc) et mettent en concurrence ceux qui les financent. Le journaliste Antoine Glaser a résumé ce basculement par une formule : l'« AfricaFrance », où les dirigeants africains deviennent les maîtres du jeu.
Pour une entreprise ou un investisseur français, cela change la manière de travailler. Le réseau politique ne suffit plus : il faut des partenaires locaux solides, une lecture fine des banques et des institutions de chaque zone, et une offre qui supporte la comparaison avec les acteurs asiatiques, du Golfe ou marocains.
Le basculement est aussi financier. Les banques françaises ont cédé l'essentiel de leurs filiales africaines (voir plus bas), les groupes marocains, nigérians et sud-africains ont pris le relais, et des entreprises africaines investissent désormais en Europe. La relation n'est plus celle d'un centre et d'une périphérie, mais celle de partenaires qui se choisissent.
Cette relation passe aussi par des dirigeants africains qui connaissent les deux mondes. Au Cameroun, Carole Épée dirige la filiale de Willis Towers Watson (WTW), courtier international en assurance. Revenue au pays, elle a commencé sa carrière comme responsable qualité au Crédit Lyonnais Cameroun, avant de rejoindre Maersk Sealand.
Organismes de financement
Les institutions ci-dessous financent les entreprises, les banques et les projets africains, en dette, en garantie ou en fonds propres. La liste n'est ni exhaustive ni un classement.
Institutions multilatérales et régionales
Pour chaque institution : qui la dirige, qui la détient et la finance, et ce qu'elle peut engager. Les chiffres sont ceux du dernier exercice publié (2025, sauf mention contraire) ; ils ne sont pas comparables d'une institution à l'autre (total de bilan, approbations annuelles ou engagements cumulés).
Institution
Direction
Actionnaires et financement
Capacité d'intervention
Banque africaine de développement (BAD) Abidjan
Sidi Ould Tah (Mauritanie), président depuis septembre 2025
81 pays membres : 54 africains (environ 60 % des droits de vote) et 27 non africains (environ 40 %). Le Nigeria est le premier actionnaire, les États-Unis le premier non africain. Notée AAA, se finance par émissions obligataires.
Capital total d'environ 318 Md$. Environ 8,5 Md$ d'approbations en 2025.
Afreximbank Le Caire
George Elombi (Cameroun), président depuis octobre 2025
Banque créée par traité, 53 pays africains membres, aux côtés de banques centrales, de banques et d'investisseurs privés. Égypte et Nigeria en tête. Notée Baa2 (Moody's) ; Fitch a retiré sa note en janvier 2026 après un différend.
Actif de 42 Md$ (48,5 Md$ avec le hors bilan), 34 Md$ de prêts, fonds propres d'environ 8 Md$.
Société financière internationale (SFI / IFC) Washington
Makhtar Diop (Sénégal), directeur général depuis 2021. Ethiopis Tafara, vice-président Afrique
Filiale du groupe Banque mondiale, détenue par ses pays membres. Se finance sur les marchés obligataires.
71,7 Md$ engagés dans le monde sur l'exercice 2025. Afrique : 14,2 Md$ dans 45 pays sur l'exercice 2024, dont 8,5 Md$ sur compte propre.
Africa Finance Corporation (AFC) Lagos
Samaila Zubairu (Nigeria), président-directeur général depuis 2018
Une quarantaine d'États membres. La Banque centrale du Nigeria est le premier actionnaire ; avec les institutions financières nigérianes, elle détient environ 75 % du capital. Notée A3 (Moody's) et A (S&P).
Actif de 19,2 Md$, fonds propres utilisables de 5 Md$.
Trade and Development Bank (TDB Group) Bujumbura / Nairobi
Admassu Tadesse (Éthiopie), président du groupe depuis 2012
47 actionnaires : États d'Afrique de l'Est et australe, fonds de pension, assureurs, fonds souverains et institutions de développement. Notée en catégorie investissement.
Actif d'environ 10,6 Md$.
BOAD Lomé
Serge Ekué (Togo), président depuis 2020
Les 8 États de l'UEMOA et la BCEAO (36 % à elle seule) détiennent 94 % du capital ; le reste revient à la France, la KfW, la BEI, la BAD, la Belgique, l'Inde, la Chine, le Maroc et la BADEA. Capital porté à 1 709 Md FCFA. Notée Baa1 (Moody's).
Près de 9 900 Md FCFA (environ 17 Md$) engagés depuis 1976. Plan 2026-2030 : 6 500 Md FCFA (environ 11 Md$).
BDEAC Brazzaville
Dieudonné Evou Mekou (Cameroun), président depuis 2022
Les 6 États de la CEMAC (51 %), la BEAC, le Maroc, Afreximbank et d'autres. Capital social de 1 500 Md FCFA. Notée Ba3 (Moody's).
Plan 2023-2027 : environ 1 700 Md FCFA (près de 3 Md$) à mobiliser.
BIDC Lomé
George Agyekum Donkor (Ghana), président
Les 15 États de la CEDEAO, Nigeria en tête. La BAD est entrée au capital en 2026. Notée B1 (Moody's).
Actif de 2,4 Md$, environ 720 M$ décaissés en 2025.
ITFC (groupe BIsD) Djeddah
Adeeb Y. Al Aama (Arabie saoudite), directeur général depuis avril 2025
La Banque islamique de développement détient environ 36 % du capital, l'Arabie saoudite environ 17 %. Intervient dans les 57 pays de l'OCI. Mobilise surtout des partenaires (68 % de ses approbations en 2025). Notée A1 (Moody's).
9,35 Md$ d'approbations de financement du commerce en 2025, environ 7,5 Md$ décaissés.
Les 27 États de l'Union européenne, Allemagne, France et Italie en tête. Capital souscrit de 248,8 Md€. Notée AAA, se finance sur les marchés obligataires.
86 Md€ de signatures en 2025, dont 3,1 Md€ en Afrique (Maroc, Nigeria, Mauritanie et Égypte en tête).
Conversions en dollars indicatives (1 $ ≈ 570 FCFA). Les sources de chaque chiffre figurent en bas de page.
Institutions bilatérales de développement
Institution
Pays
Intervention
Proparco (groupe AFD)
France
Prêts, fonds propres et garanties pour le secteur privé, lignes aux banques
British International Investment (BII)
Royaume-Uni
Fonds propres, dette, trade finance via les banques locales
FMO
Pays-Bas
Institutions financières, énergie, agro-industrie
DEG (groupe KfW)
Allemagne
Financement des entreprises privées
Norfund
Norvège
Énergies renouvelables, institutions financières
Garantie et assurance du risque
ATIDI (African Trade & Investment Development Insurance) : assurance-crédit et assurance du risque politique
Fonds africain de garantie (AGF) : garanties de prêts aux PME
MIGA (groupe Banque mondiale) : garantie contre le risque politique
Africa50 : plateforme d'investissement en infrastructures promue par la BAD
Fonds de capital-investissement actifs sur le continent
Fonds
Positionnement
AfricInvest
Capital-développement panafricain, Afrique du Nord et subsaharienne
Amethis
Capital-développement, Afrique francophone et anglophone
Helios Investment Partners
Grandes opérations panafricaines
Development Partners International (DPI)
Capital-développement panafricain
Adenia Partners
Opérations de contrôle, Afrique subsaharienne et océan Indien
Mediterrania Capital Partners
Afrique du Nord et de l'Ouest
Investisseurs & Partenaires (I&P)
PME et entrepreneurs d'Afrique subsaharienne
Conseils en opérations capitalistiques
Cession, levée de fonds, acquisition ou restructuration de dette : en Afrique, les opérations mobilisent à la fois des banques d'affaires internationales, des filiales de conseil des grands groupes bancaires africains et des boutiques spécialisées. Les mandats sont rarement publiés et aucun classement officiel n'existe ; la liste ci-dessous est indicative.
Conseil
Profil
Zone
Rothschild & Co
Banque d'affaires internationale, pôle Afrique (fusions-acquisitions, conseil aux États)
Continent
Lazard
Banque d'affaires internationale, conseil souverain et restructurations de dette (Zambie, Ghana)
Continent
Attijari Finances Corp
Banque d'affaires du groupe Attijariwafa bank
Maghreb, Afrique de l'Ouest et centrale
BMCE Capital
Banque d'affaires du groupe Bank of Africa
Maroc, Afrique de l'Ouest
Upline Corporate Finance
Conseil en fusions-acquisitions du groupe Banque Centrale Populaire
Maroc, Afrique de l'Ouest et centrale
CDG Capital
Banque d'investissement du groupe Caisse de dépôt et de gestion
Maroc
Standard Bank CIB, Rand Merchant Bank, Absa CIB
Banques d'investissement sud-africaines
Afrique australe et de l'Est, Nigeria
Okan Partners
Boutique de conseil financier et stratégique dédiée à l'Afrique
Afrique francophone
Deloitte, EY, KPMG, PwC, Forvis Mazars
Transaction services, évaluation, due diligence
Réseaux locaux dans la plupart des pays
Les entreprises de conseil françaises du répertoire qui interviennent en Afrique sont signalées dans leur fiche. Pour une opération sur le continent, nous pouvons vous orienter vers le conseil adapté à votre pays et à votre taille d'opération.
Les banques africaines ont des besoins de financement spécifiques : renforcement des fonds propres pour respecter les exigences de Bâle II et III adoptées par les régulateurs régionaux (BCEAO, COBAC), dette subordonnée, lignes de refinancement en devises et lignes de confirmation pour le commerce extérieur. Leurs interlocuteurs ont profondément changé en quinze ans.
Le retrait des banques françaises
Les grands groupes français, présents depuis les indépendances, ont vendu l'essentiel de leurs réseaux africains, sous l'effet des exigences de fonds propres, du coût de la conformité et d'un recentrage sur l'Europe :
Crédit Agricole a cédé dès 2008 ses filiales d'Afrique de l'Ouest et centrale à Attijariwafa bank, puis Crédit du Maroc à Holmarcom (2022-2024) ;
BPCE a vendu en 2019 ses filiales africaines (Cameroun, Congo, Madagascar) à la Banque Centrale Populaire ;
Société Générale a cédé depuis 2023 ses filiales au Congo, en Guinée équatoriale, en Mauritanie et au Tchad (reprises par Vista et Coris), puis sa filiale marocaine au groupe Saham (2024) et d'autres implantations, dont le Cameroun ;
BNP Paribas, après le Sénégal, la Guinée, le Burkina Faso et le Gabon, a signé en 2026 la cession de sa participation de 67 % dans la BMCI à Holmarcom.
L'essor des banques marocaines et panafricaines
Les trois grands groupes marocains ont pris le relais, souvent en rachetant les filiales françaises :
Attijariwafa bank : présente dans 15 pays africains à travers 12 banques ;
Banque Centrale Populaire : implantée dans 18 pays, notamment via Banque Atlantique et les anciennes filiales de BPCE ;
Bank of Africa (ex-BMCE) : présente dans une vingtaine de pays à travers le réseau Bank of Africa.
Ils côtoient des groupes nés sur le continent, comme Ecobank, United Bank for Africa, Coris Bank International ou Vista Group, ainsi que les banques sud-africaines et nigérianes. Pour une banque africaine qui cherche des fonds propres ou de la dette, les interlocuteurs sont désormais les institutions de développement, les banques panafricaines, les banques du Golfe et quelques banques européennes et britanniques spécialisées dans les marchés émergents.
Zoom sur le trade finance
Le trade finance regroupe les outils qui sécurisent et financent le commerce international : lettres de crédit, garanties, préfinancements d'exportation, affacturage. Pour une banque africaine, il dépend d'un accès à des banques correspondantes étrangères qui confirment ses engagements et lui prêtent des devises.
Un déficit persistant
La BAD estime le déficit de financement du commerce africain entre 74 et 92 Md$ en 2024, soit environ 5 % des échanges de marchandises ; Afreximbank l'évalue à près de 100 Md$ par an.
Le « de-risking »
Le coût de la conformité (lutte anti-blanchiment, connaissance du client) a conduit de nombreuses banques européennes et américaines à réduire leurs relations de correspondance avec les banques africaines.
Qui comble le vide
Afreximbank, la SFI (GTFP), la BAD, l'ITFC et les banques panafricaines, ainsi que quelques banques londoniennes et du Golfe qui confirment les lettres de crédit et partagent le risque.
Pour une banque d'Afrique de l'Ouest ou centrale, obtenir ou augmenter une ligne de confirmation, structurer un financement en participation au risque ou ouvrir une relation avec une institution de développement demande une connaissance précise des acteurs et de leurs critères. C'est sur ce type de dossier que nous travaillons avec un expert du secteur.
Expert associé · Répertoire Finance
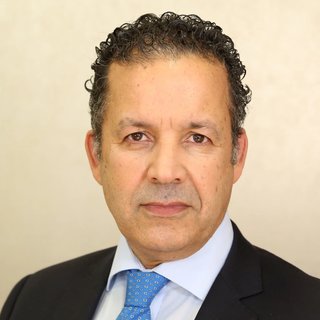
Nabil Frik
Financement des banques africaines et trade finance, Londres
AfriqueTrade financeFIG
Profil
Banquier basé à Londres, Nabil Frik compte plus de vingt-cinq ans d'expérience dans le financement du commerce et des projets en Afrique et au Moyen-Orient. Pendant douze ans, il a dirigé l'activité Afrique et institutions financières de British Arab Commercial Bank (BACB), banque londonienne spécialisée dans le trade finance sur les marchés émergents, avec des équipes tournées vers Alger et Abidjan.
Expertise
Lignes de confirmation et de trade finance, financement et refinancement des banques africaines, participation au risque, relations avec les institutions de développement
Zones
Afrique de l'Ouest, Afrique centrale, Afrique du Nord, Moyen-Orient
Langues
Français, arabe, anglais, allemand
Formation
Ingénieur en production et distribution d'énergie, troisième cycle en économie (Bielefeld, Allemagne)
Parcours
Depuis 2025Senior advisorBanques et institutions financières africaines, trade finance
2013 - 2025British Arab Commercial Bank, LondresManaging Director Afrique et Moyen-Orient, puis Head of Financial Institutions Afrique et Asie
Depuis 2017Afrika-Verein, BerlinMembre de l'association économique allemande pour l'Afrique
Avant 2013Qatar National Bank, LondresResponsable régional transaction banking pour l'Europe
DébutsING Barings, Siemens Financial Services, Lahmeyer InternationalFinancement export, matières premières et projets d'infrastructure